
Quando o banco cobra a dívida da empresa e o veículo financiado é recolhido, a rotina da operação para de repente: entregas atrasam, o funcionário que usava o carro fica sem meio de trabalho e o sócio descobre que pode ter o patrimônio pessoal envolvido. Se você está diante de uma busca e apreensão veículo empresa dívida banco, este texto mostra o que a empresa pode fazer nos primeiros dias, quais defesas cabem e como avaliar o risco para sócios e avalistas.
Busca e apreensão do veículo da empresa: o que acontece e em quanto tempo
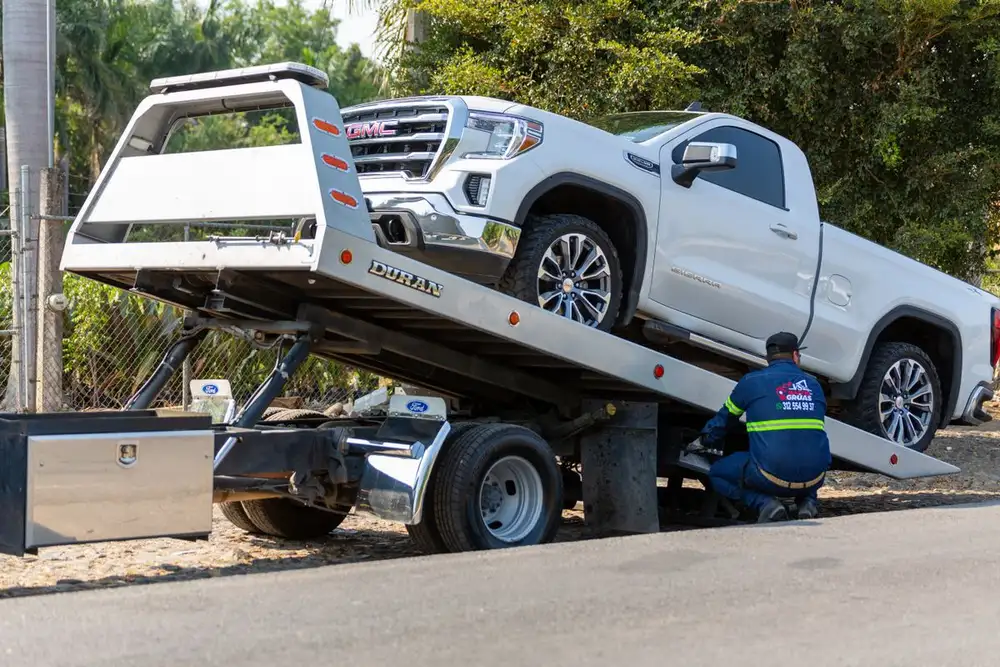
A busca e apreensão é a medida judicial que permite ao banco retomar um veículo financiado com alienação fiduciária quando a empresa deixa de pagar as parcelas. Na prática, o credor ajuíza a ação, obtém uma liminar e um oficial de justiça vai até o endereço informado no contrato para recolher o bem. O processo tramita de forma célere: em muitos casos, entre o ajuizamento e a apreensão efetiva passam poucos dias ou semanas, dependendo da comarca e da localização do veículo.
Depois de apreendido, o veículo costuma ser levado a um pátio credenciado e, se a empresa não pagar o débito no prazo legal, segue para leilão extrajudicial. O valor obtido no leilão abate a dívida, mas raramente cobre o saldo devedor integral, o que pode deixar um resíduo a ser cobrado. Por isso, a velocidade da reação nos primeiros dias define se a empresa recupera o bem ou apenas administra o prejuízo.
Alienação fiduciária, garantia da dívida e o que o banco pode apreender
No financiamento com alienação fiduciária, a propriedade do veículo fica com o banco até a quitação total do contrato. A empresa tem a posse direta e pode usar o carro normalmente, mas o credor mantém a propriedade resolúvel como garantia. Isso explica por que o banco não precisa esperar uma sentença definitiva para pedir a busca e apreensão: a liminar é prevista em lei justamente porque o bem é de propriedade do credor.
O alcance da apreensão se limita ao bem dado em garantia, ou seja, o veículo descrito no contrato. O banco não pode, na mesma ação, apreender outros carros da frota, máquinas ou equipamentos que não estejam vinculados ao financiamento. Também não pode reter documentos pessoais, celulares ou outros bens que estejam dentro do veículo no momento da diligência, salvo se houver ordem judicial específica.
- Veículo financiado com alienação fiduciária: passível de busca e apreensão.
- Veículo com leasing (arrendamento mercantil): segue regras próprias de reintegração de posse.
- Bens não vinculados ao contrato: não podem ser apreendidos na mesma medida.
Quando a empresa possui outros financiamentos em atraso, cada contrato exige uma ação própria. O banco pode ajuizar várias buscas e apreensões simultâneas se houver mais de um veículo alienado, mas cada processo respeita o bem indicado na garantia. Empresas com frota financiada em contratos distintos precisam avaliar o risco de forma consolidada, e não apenas por veículo.
Quem responde pela dívida quando o carro está no nome da empresa
O veículo registrado no CNPJ gera uma dívida da pessoa jurídica, e a regra geral é que o patrimônio da empresa responde primeiro. Isso não significa, porém, que os sócios estejam automaticamente protegidos. O contrato de financiamento pode prever aval, fiança ou outra garantia pessoal, e a desconsideração da personalidade jurídica pode atingir bens dos sócios em situações específicas, como fraude ou confusão patrimonial.
Além da obrigação contratual, o sócio que assina como avalista ou garantidor assume responsabilidade pessoal pelo saldo devedor. Se o leilão do veículo não cobrir a dívida, o banco pode executar o avalista diretamente. Por isso, antes de assinar um financiamento no CNPJ, é indispensável ler a cláusula de garantia e identificar quem responde pelo débito em caso de inadimplência.
Sócio, avalista e garantidor: quando o patrimônio pessoal entra na cobrança
O sócio que não assinou garantia pessoal responde, em regra, apenas com sua participação societária. Já o avalista ou fiador responde com o patrimônio pessoal integral, sem benefício de ordem em muitos contratos bancários, o que permite ao banco cobrá-lo diretamente. A diferença prática é grande: enquanto a empresa pode encerrar a cobrança com a entrega do bem e eventual saldo residual, o garantidor continua exposto mesmo depois do leilão.
Em contratos de financiamento de veículo para MEI ou microempresa, é comum que o banco exija aval do titular ou dos sócios. Nesse cenário, a dívida deixa de ser exclusivamente empresarial e passa a comprometer contas, imóveis e outros bens pessoais do garantidor. A revisão do contrato pode questionar a validade da garantia se houver vício de assinatura, coação ou ausência de outorga conjugal quando exigida.
Veículo cedido a funcionário ou usado na operação: riscos na apreensão
Quando o carro financiado é usado por um funcionário, a apreensão interrompe uma atividade que pode ser essencial para a operação: visitas a clientes, entregas, deslocamento de equipe técnica. A empresa não recebe prazo de adaptação: a liminar autoriza a retirada imediata do bem, ainda que ele esteja em uso comercial no momento da diligência. O oficial de justiça pode cumprir a ordem em via pública, na sede da empresa ou na residência do condutor.
O funcionário não tem direito de reter o veículo nem de se opor à apreensão: a posse legítima é da empresa, e o contrato de trabalho não cria vínculo com o banco. Contudo, se o empregado depender do carro para trabalhar e ficar impedido de exercer a função, a empresa pode enfrentar discussões trabalhistas paralelas, como rescisão indireta ou pedido de indenização. Documentar a cessão de uso e comunicar a apreensão formalmente ajuda a delimitar responsabilidades.
Defesas possíveis na ação de busca e apreensão
A ação de busca e apreensão admite defesa, mas os prazos são curtos e as teses precisam estar bem documentadas. A empresa pode contestar a liminar, discutir o valor da dívida, apontar nulidades do contrato ou demonstrar que a mora não foi validamente constituída. O objetivo imediato costuma ser suspender a apreensão ou reaver o veículo já recolhido, enquanto o objetivo de fundo é rediscutir o saldo devedor.
Não existe uma defesa única que sirva para todos os casos. A estratégia depende do contrato, do histórico de pagamentos, da notificação recebida e da situação financeira da empresa. Um dos erros mais comuns é esperar o leilão para agir: depois da venda do bem, a discussão muda de natureza e passa a ser apenas sobre saldo residual, o que reduz as chances de recuperar o veículo.
Mora e notificação de constituição em mora: o que verificar
Para que a busca e apreensão seja válida, o devedor precisa estar constituído em mora. Nos contratos de alienação fiduciária, isso normalmente exige notificação extrajudicial, enviada por cartório ao endereço do contrato. A comprovação dessa notificação é requisito essencial: se o banco não demonstrar que a empresa foi regularmente notificada, a liminar pode ser questionada e, em alguns casos, revogada.
Vale verificar três pontos na notificação: se foi enviada ao endereço correto, se identifica o contrato e o valor em atraso, e se foi recebida por pessoa autorizada. Endereço desatualizado ou aviso recebido por terceiro sem vínculo com a empresa pode gerar nulidade da mora. A jurisprudência já reconheceu a invalidade da busca e apreensão quando a notificação não comprova a entrega efetiva ao devedor.
Purgação da mora e pagamento integral para reaver o bem
Depois de apreendido o veículo, a empresa pode purgar a mora, ou seja, pagar as parcelas vencidas, juros, multa e despesas do processo. Se o pagamento for feito, o bem é restituído e o contrato volta a correr normalmente. O valor pode ser alto, pois inclui custas e honorários.
Há também a possibilidade de quitar o contrato integralmente, o que encerra a garantia e transfere a propriedade definitiva à empresa. Em situações de inadimplência prolongada, porém, o valor total pode ser inviável, e a saída costuma ser a renegociação. Empresas com múltiplas dívidas bancárias podem avaliar uma renegociação de dívidas bancárias de empresas para tentar recompor o fluxo de caixa antes de perder o bem.
Nulidades, vícios de contrato e revisão da dívida
O contrato de financiamento pode conter vícios que autorizam a revisão judicial: taxas de juros acima do permitido, capitalização indevida, tarifas sem lastro contratual, venda casada e ausência de informações claras sobre o custo efetivo total. Quando o saldo devedor está inflado por encargos ilegais, a defesa pode pedir a revisão do débito e, com isso, reduzir o valor necessário para purgar a mora ou contestar a própria execução.
A revisão não suspende automaticamente a busca e apreensão, mas pode fundamentar um pedido de tutela de urgência se houver prova de abusividade evidente. Também é possível alegar que o banco descumpriu deveres de informação ou que a garantia foi prestada com vício de consentimento. Cada tese exige perícia contábil ou documental, e a empresa precisa reunir contrato, extratos, comprovantes de pagamento e notificações recebidas.
O que fazer nos primeiros dias após a apreensão
Os primeiros dias após a apreensão definem as opções disponíveis. O prazo para purgar a mora é curto, e cada dia perdido aproxima o veículo do leilão. A primeira providência é localizar o processo e identificar o valor apresentado pelo banco, o juízo competente e a data exata da apreensão, pois é dela que corre o prazo de purgação.
- Localizar o processo e obter cópia integral da inicial e da liminar.
- Conferir a notificação de mora e o endereço utilizado pelo banco.
- Levantar o saldo devedor, as parcelas vencidas e os encargos cobrados.
- Verificar se o veículo tinha bens de terceiros ou equipamentos da empresa no interior.
- Comunicar formalmente funcionários e clientes afetados pela paralisação.
- Separar contrato, extratos, comprovantes e notificações para a defesa.
Se a empresa não tiver caixa para purgar a mora integralmente, ainda pode tentar uma negociação com o banco ou uma medida judicial para suspender o leilão. A inércia é o pior cenário: depois de vendido o veículo, a chance de reavê-lo desaparece, e a empresa passa a discutir apenas o saldo residual. O impacto do bloqueio judicial no fluxo de caixa tende a se agravar quando o bem é vendido por valor abaixo do mercado.
Quando a apreensão gera dever de indenizar a empresa
A apreensão indevida pode gerar indenização por danos materiais e morais. Isso ocorre, por exemplo, quando o banco apreende o veículo sem notificação válida, quando a dívida já estava paga, quando o contrato não previa alienação fiduciária ou quando a liminar é cumprida com abuso. A empresa pode pleitear o valor do bem, os lucros cessantes pela paralisação da atividade e danos morais em casos de exposição indevida.
Também há dever de indenizar quando o veículo apreendido é danificado no pátio, quando pertence a terceiro não devedor ou quando o banco demora a restituir o bem após o pagamento. A comprovação do dano é essencial: registros fotográficos, laudos, notas fiscais de equipamentos e demonstrações contábeis que evidenciem a queda de faturamento ajudam a sustentar o pedido. Cada caso exige análise do processo e do contrato para verificar se a conduta do credor extrapolou o exercício regular do direito.
Como reduzir o risco antes de financiar veículo no CNPJ
O melhor momento para evitar a busca e apreensão é antes de assinar o contrato. A empresa deve avaliar se a parcela cabe no fluxo de caixa projetado, considerando sazonalidade e imprevistos, e não apenas a capacidade de pagamento do mês corrente.
- Compare o custo efetivo total entre bancos, e não apenas a taxa de juros nominal.
- Leia a cláusula de garantia e identifique quem assina como avalista ou garantidor.
- Mantenha o endereço do contrato atualizado para receber notificações.
- Evite comprometer mais de uma parcela relevante do faturamento com o financiamento.
- Registre a cessão de uso a funcionários e as regras de utilização do veículo.
- Guarde contrato, extratos e comprovantes de pagamento durante toda a vigência.
Empresas que já enfrentam dívidas bancárias acumuladas devem avaliar a reestruturação das dívidas antes de assumir um novo financiamento. A análise do comprometimento do capital de giro evita que a parcela do veículo concorra com obrigações essenciais como folha de pagamento e fornecedores. O financiamento só faz sentido quando a parcela não coloca em risco a operação que gera a receita para pagá-la.
Perguntas frequentes de empresas sobre busca e apreensão
O banco pode apreender o veículo se a empresa pagou a maior parte das parcelas?
Sim. Na alienação fiduciária, a empresa pode purgar a mora pagando o que está em atraso, mas não pode impedir a apreensão apenas porque quitou a maior parte do contrato.
A empresa pode continuar usando o veículo durante o processo?
Se a liminar ainda não foi cumprida, o veículo pode permanecer em uso, mas o oficial de justiça pode apreendê-lo a qualquer momento. Depois da apreensão, o uso só é retomado com a purgação da mora ou com decisão judicial que suspenda a liminar.
O que acontece com o saldo devedor se o leilão não cobrir a dívida?
O banco pode cobrar o saldo residual da empresa e dos garantidores. O leilão não encerra automaticamente a obrigação: ele apenas abate o valor obtido. Se o veículo for vendido por valor muito abaixo do mercado, a empresa pode questionar a avaliação e o preço da venda.
Dívida de veículo no CNPJ entra em recuperação judicial?
Os créditos com garantia de alienação fiduciária não se submetem aos efeitos da recuperação judicial em relação ao bem dado em garantia. O banco pode prosseguir com a busca e apreensão mesmo durante a recuperação, salvo decisão judicial específica que suspenda a medida por prazo limitado.